Domain qss.de kaufen?
Wir ziehen mit dem Projekt
qss.de um.
Sind Sie am Kauf der Domain
qss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qss.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ulbrich, Normen: LeitbildintegrationLeitbildintegration , Ein gelebtes Leitbild ist weit mehr als ein Slogan an der Wand - es ist ein strategisches Instrument, das Orientierung bietet und das Verhalten auf allen Ebenen einer Organisation steuert. Normen Ulbrich und Frank Leuz zeigen, wie aus einem Leitbild ein echtes Führungsinstrument wird. Ihr Buch bietet praktische Werkzeuge, um es in Kultur, Prozessen und Kommunikation zu verankern. Anhand von Methoden, Best Practices und Strategien führt es von der ersten Idee bis zur langfristigen Umsetzung, um das Leitbild im Unternehmensalltag lebendig werden zu lassen. Ein unverzichtbarer Leitfaden für Entscheidungsträger:innen, die das Leitbild fest im Alltag und für den Erfolg des Unternehmens verankern möchten. Inhalte: Messbare Veränderungen durch eine gelebte Unternehmenskultur Verstehen, wie Veränderung und Lernen funktionieren Klarheit für die Zusammenarbeit schaffen Individualität integrieren Ausgeglichene Zeitbalance Integration des Leitbildes in den Arbeitsalltag & Kommunikationsstrategie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Ulbrich, Normen~Leuz, Frank, Seitenzahl/Blattzahl: 200, Keyword: Change; Entwicklung; Frank Leuz Buch; Intergration; Kultur; Landkarte; Leitbild; Mitarbeiter; Motivation; New Work; Normen Ulbrich Buch; Unternehmen; Vision; Wert; lebendig, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Strategisches Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 386, Produktform: Kartoniert,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
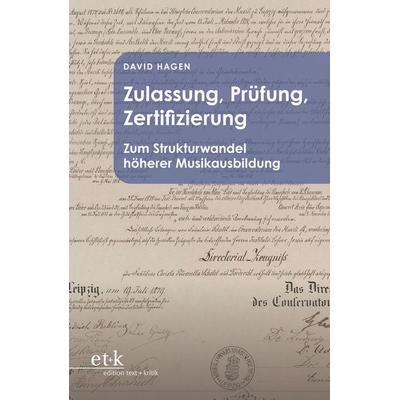
Zulassung, Prüfung, Zertifizierung, Fachbücher von David Hagen, Hagen, DavidDas Fachbuch "Zulassung, Prüfung, Zertifizierung" von David Hagen bietet eine umfassende Analyse der Regulierungsbestrebungen in der höheren Musikausbildung. Es beleuchtet die Entwicklung von Zulassungs-, Prüfungs- und Zertifizierungsverfahren seit dem frühen 19. Jahrhundert bis zur NS-Zeit. Der Autor untersucht die damit verbundenen Interessen, Hoffnungen und Konflikte, die sowohl staatliche Akteure als auch Ausbildungsinstitutionen und berufsständische Interessengruppen betreffen. Durch die Rekonstruktion dieser Geschichte wird deutlich, wie sich das Verhältnis von Musik und öffentlichem Bildungswesen im Laufe der Zeit verändert hat. Das Buch bietet eine neue Perspektive auf die rechtlichen und verwaltungstechnischen Rahmenbedingungen der Musikausbildung und zeigt auf, wie diese die Ausbildung und den Zugang zu Berufen in der Musik beeinflussten. Es ist eine wertvolle Ressource für alle, die sich mit der Geschichte und den Strukturen der Musikausbildung auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **

Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ulbrich, Normen: LeitbildintegrationLeitbildintegration , Ein gelebtes Leitbild ist weit mehr als ein Slogan an der Wand - es ist ein strategisches Instrument, das Orientierung bietet und das Verhalten auf allen Ebenen einer Organisation steuert. Normen Ulbrich und Frank Leuz zeigen, wie aus einem Leitbild ein echtes Führungsinstrument wird. Ihr Buch bietet praktische Werkzeuge, um es in Kultur, Prozessen und Kommunikation zu verankern. Anhand von Methoden, Best Practices und Strategien führt es von der ersten Idee bis zur langfristigen Umsetzung, um das Leitbild im Unternehmensalltag lebendig werden zu lassen. Ein unverzichtbarer Leitfaden für Entscheidungsträger:innen, die das Leitbild fest im Alltag und für den Erfolg des Unternehmens verankern möchten. Inhalte: Messbare Veränderungen durch eine gelebte Unternehmenskultur Verstehen, wie Veränderung und Lernen funktionieren Klarheit für die Zusammenarbeit schaffen Individualität integrieren Ausgeglichene Zeitbalance Integration des Leitbildes in den Arbeitsalltag & Kommunikationsstrategie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Ulbrich, Normen~Leuz, Frank, Seitenzahl/Blattzahl: 200, Keyword: Change; Entwicklung; Frank Leuz Buch; Intergration; Kultur; Landkarte; Leitbild; Mitarbeiter; Motivation; New Work; Normen Ulbrich Buch; Unternehmen; Vision; Wert; lebendig, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Strategisches Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 386, Produktform: Kartoniert,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zulassung, Prüfung, Zertifizierung, Fachbücher von David Hagen, Hagen, DavidDas Fachbuch "Zulassung, Prüfung, Zertifizierung" von David Hagen bietet eine umfassende Analyse der Regulierungsbestrebungen in der höheren Musikausbildung. Es beleuchtet die Entwicklung von Zulassungs-, Prüfungs- und Zertifizierungsverfahren seit dem frühen 19. Jahrhundert bis zur NS-Zeit. Der Autor untersucht die damit verbundenen Interessen, Hoffnungen und Konflikte, die sowohl staatliche Akteure als auch Ausbildungsinstitutionen und berufsständische Interessengruppen betreffen. Durch die Rekonstruktion dieser Geschichte wird deutlich, wie sich das Verhältnis von Musik und öffentlichem Bildungswesen im Laufe der Zeit verändert hat. Das Buch bietet eine neue Perspektive auf die rechtlichen und verwaltungstechnischen Rahmenbedingungen der Musikausbildung und zeigt auf, wie diese die Ausbildung und den Zugang zu Berufen in der Musik beeinflussten. Es ist eine wertvolle Ressource für alle, die sich mit der Geschichte und den Strukturen der Musikausbildung auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ferrino Wanderer Trunk Tent qss (QSS-tent) 92016QSSDas innovative Wanderer Trunk Tent von Ferrino verwandelt Ihr Fahrzeug in ein komfortables Basislager für alle Outdoor-Abenteuer. Speziell für Minivans, Familienautos und Personentransporter entwickelt, bietet dieses selbstaufblasende Vorzelt eine zusätzliche Wohnfläche von 7,5 m² und ermöglicht es Ihnen, die Natur in vollen Zügen zu genießen. Egal, ob Sie campen, auf einer langen Trekkingtour, beim Speed Hiking oder auf Expedition sind, dieses Zelt ist der ideale Begleiter. Ein besonderes Highlight ist der integrierte Kompressor, der die Struktur des Zelts mühelos aufbläst. Praktisch und zeitgemäß lässt sich der Kompressor über eine USB-C-Buchse aufladen, was Ihnen zusätzliche Flexibilität bei der Stromversorgung bietet. Die drei großen Türen mit Moskitonetzen sorgen nicht nur für einen einfachen Zugang, sondern auch für eine hervorragende Belüftung und Schutz vor Insekten. Mit einem beeindruckenden Volumen von 12,5 m³ bietet das Zelt ausreichend Platz für all Ihre Abenteuerutensilien. Das Wanderer Trunk Tent ist perfekt für Reisende, die Komfort und Funktionalität schätzen. Es erweitert nicht nur Ihre Wohnfläche, sondern bietet auch einen geschützten Raum zum Entspannen und Erholen nach einem aktiven Tag in der Natur. Produktdetails Eigenschaften: VOLUME (M3):: 12,5 m3 Abmessungen: Länge: 35cm Breite: 73cm Höhe: 37cm Gewicht: 10g370,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.